Par Claire Bourgeois, Présidente d’Alpha Conseils Co, conseil en investissements financiers · Mis à jour le 8 octobre 2026
L’essentiel
Arrêter de travailler devient possible lorsque votre patrimoine mobilisable, c’est-à-dire la part de votre patrimoine que vous pouvez réellement utiliser, finance vos dépenses nettes sur toute la durée de votre vie, retraite comprise. Le montant de votre patrimoine ne suffit donc pas à répondre à la question.
Par exemple, un patrimoine de 2,8 M€ peut ainsi s’épuiser dès 65 ans lorsqu’une dette, un train de vie élevé et dix-sept ans à financer entre la cessation d’activité et le début de la retraite se cumulent.
La vraie liberté ne vient pas d’un montant, mais de la connaissance précise de ce que l’on peut se permettre.
La règle des 4 % est un repère simple : on prélève chaque année 4 % de son patrimoine mobilisable de départ, en revalorisant ce montant de l’inflation. Cela revient à dire qu’il faut disposer de vingt-cinq fois ses dépenses annuelles pour les financer pendant environ trente ans, soit 2,5 M€ pour dépenser 100 000 € par an. Mais cette règle ne tient compte ni de votre dette, ni de votre fiscalité, ni de vos revenus futurs comme votre retraite.
Cet article présente la méthode que nous appliquons avec nos clients, ses limites, et un simulateur que nous utilisons pour les accompagner. Les exemples sont fictifs et typifiés.
Contenu pédagogique. Les simulations reposent sur des hypothèses et ne garantissent aucun résultat. Elles ne constituent pas un conseil personnalisé.
| Caractéristique | Cas type |
|---|---|
| Profil | Dirigeante de 50 ans qui envisage d’arrêter de travailler immédiatement |
| Patrimoine mobilisable | 2,8 M€ |
| Dépenses annuelles nettes | 120 000 €, indexées sur l’inflation |
| Dette | 85 000 € par an jusqu’à 65 ans, soit quinze annuités |
| Retraite | 24 000 € par an à partir de 67 ans, en euros d’aujourd’hui, indexée |
| Rendement net annuel | 3,5 % |
| Inflation | 2 % |
| Fiscalité moyenne des retraits | 8 % |
| Volatilité (simulation Monte Carlo) | 10 % |
| Horizon étudié | Jusqu’à 95 ans |
Arrêter de travailler : quelles dépenses pouvez-vous vous permettre, et pendant combien d’années ?
En rendez-vous, cette question arrive le plus souvent après une cession d’entreprise ou une période d’épuisement, et toujours avec beaucoup d’émotion, tant la décision est difficile à prendre. Un chiffre unique rassure rarement longtemps. Ce qui apaise vraiment, c’est de voir le chemin que suivent vos ressources année après année, avec leurs bonnes et leurs mauvaises années. La réponse ne tient donc jamais en un seul chiffre.
Lorsqu’un dirigeant ou un cadre supérieur demande s’il peut arrêter de travailler, il pense en général à un montant : « Combien me faut-il pour m’arrêter ? ». La vraie question porte pourtant sur la durée. Combien d’années de dépenses votre patrimoine mobilisable peut-il financer, une fois la dette, la fiscalité et le montant de votre retraite intégrés, et que devient ce calcul si le rendement de vos placements déçoit ?
Un patrimoine mobilisable de 3 M€ ne protège pas de la même manière à 45 ans et à 62 ans. À 45 ans, il doit permettre de tenir au moins quarante-cinq ans, et souvent davantage. À 62 ans, la retraite est versée dans quelques mois et le patrimoine n’a plus qu’un complément à financer.
Pour y voir clair, il faut maîtriser quatre notions.
Le patrimoine total comprend la résidence principale, l’immobilier de rapport, les parts d’entreprise, les placements financiers nets des emprunts encore en cours de vie
Le patrimoine mobilisable ne retient que ce qui peut être vendu ou retiré sans bouleverser votre mode de vie, et c’est lui qui finance une vie sans salaire.
L’horizon d’épuisement est le nombre d’années pendant lesquelles votre patrimoine mobilisable peut financer vos dépenses avant d’être épuisé. Il se traduit par un âge, celui auquel il n’y a plus possibilité de ponctionner le patrimoine mobilisable pour vivre.
Le taux de retrait est la part du patrimoine mobilisable que vous prélevez chaque année pour financer vos dépenses, exprimée en pourcentage du montant de départ. Plus il est élevé, plus l’horizon d’épuisement est court.
Nous appliquons la même logique que dans notre guide pour placer un patrimoine de 1 à 10 millions d’euros : seul compte le capital financier réellement investi, et non le patrimoine affiché dans un bilan.
La règle des 4 % : un repère utile, pas une garantie
Dès que l’on évoque la fin de l’activité professionnelle, la règle des 4 % revient dans la conversation. Son principe est simple : la première année, on prélève 4 % du patrimoine mobilisable pour financer ses dépenses, puis on revalorise ce montant de l’inflation chaque année. Elle est tirée des travaux de William Bengen, publiés en 1994, puis de l’étude Trinity de 1998. Sur des données américaines, cette méthode aurait permis de financer trente ans de retraite dans la très grande majorité des cas historiques.
Le patrimoine mobilisable nécessaire représente donc vingt-cinq fois les dépenses annuelles à financer. Pour dépenser 100 000 € par an, il faut ainsi 2,5 M€.
Une étude plus récente, publiée par Morningstar pour 2026, ramène ce taux de retrait sûr à 3,9 % pour un retrait fixe sur trente ans. Elle apporte surtout un enseignement supplémentaire, qui a son importance : rester souple sur ses dépenses en fonction de l’évolution des marchés change beaucoup le résultat. Un retraité prêt à réduire ses prélèvements après une mauvaise année peut partir d’un taux d’environ 5,7 %, contre 3,9 % s’il prélève un montant fixe. Cette souplesse est précieuse, mais elle suppose d’accepter que le train de vie varie.
Cette règle rencontre toutefois deux limites pour un projet français. Son horizon est de trente ans, alors qu’un arrêt à 50 ans demande de financer quarante-cinq ans ou davantage. Et elle repose sur des données de marché américaines.
Le tableau suivant calcule le patrimoine mobilisable nécessaire selon le taux de retrait retenu, et indique pendant combien d’années il permet de financer les dépenses.
| Taux de retrait | Patrimoine mobilisable nécessaire pour 100 000 € de dépenses annuelles | Patrimoine mobilisable nécessaire pour 50 000 € de dépenses annuelles | Horizon d’épuisement du patrimoine mobilisable |
|---|---|---|---|
| 4 % | 2 500 000 € | 1 250 000 € | Environ 32 ans |
| 3,5 % | 2 857 000 € | 1 429 000 € | Environ 38 ans |
| 3 % | 3 333 000 € | 1 667 000 € | Environ 47 ans |
| 2,5 % | 4 000 000 € | 2 000 000 € | Plus de 60 ans |
Le tableau se lit ainsi : plus le taux de retrait est faible, plus longtemps le patrimoine mobilisable finance les dépenses.
Avec un taux de retrait de 4 %, le patrimoine mobilisable tient environ 32 ans avant épuisement. Avec un taux de retrait de 3 %, le patrimoine mobilisable tient environ 47 ans avant épuisement.
Or l’arrêt de l’activité professionnelle à 50 ans doit être financé pendant au moins quarante-cinq ans.
Sur le papier, dans l’exemple pris ici, il ne faudrait donc pas dépasser un taux de retrait de 3 %.
Comme les marchés ne rapportent jamais un rendement régulier, il serait même prudent de garder une marge de sécurité et de partir sur la base d’un taux de retrait de 3 %, voire un peu moins si on ne souhaite pas ajuster ses dépenses en fonction de l’évolution des performances de son patrimoine mobilisable.
Un taux allant jusqu’à 3,5 % à 4 % ne se justifierait, dans le cas présent, que si l’on accepte d’ajuster ses dépenses après une mauvaise année, ou si une retraite viendra bientôt compléter ses revenus.
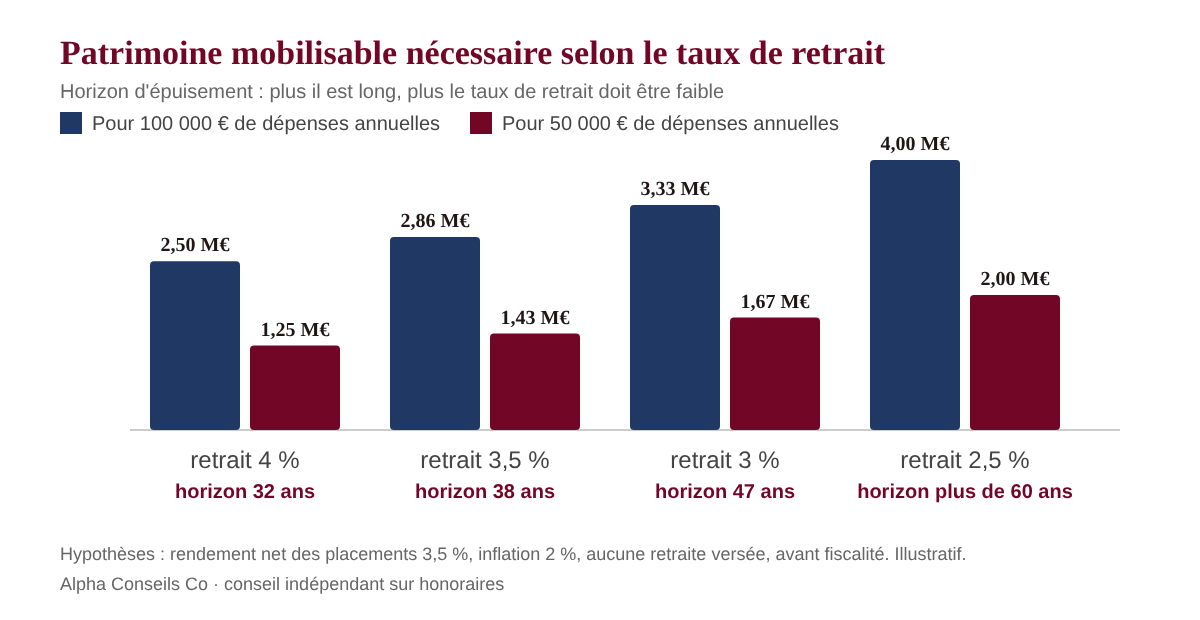
Pour dépenser 100 000 € par an, le patrimoine mobilisable nécessaire passe de 2,5 M€ avec un taux de retrait de 4 % à 4 M€ avec un taux de 2,5 %.
Pour dépenser 50 000 € par an, par exemple pour compléter une retraite, il passe de 1,25 M€ à 2 M€.
Plus le taux de retrait que l’on juge soutenable est faible, plus le patrimoine mobilisable nécessaire est élevé. Retenir 3 % plutôt que 4 % revient à accepter de prélever moins chaque année sur son capital de départ afin d’augmenter ses chances de le faire durer. Choisir un taux de retrait revient d’abord à choisir la durée que l’on veut couvrir, à rendement et inflation donnés.
Les montants indicatifs de ce tableau ne disent rien du rendement des placements, et il faut le préciser. Un taux de retrait n’a de sens que pour un patrimoine investi de façon diversifiée, dont le rendement net de frais dépasse durablement l’inflation. Ce n’est jamais acquis.
Dans le simulateur présenté plus bas, nous retenons un rendement net de 3,5 % par an avec 2 % d’inflation, soit 1,5 % de rendement réel. Nous testons ensuite les résultats avec un rendement net annuel de 5 % après réaménagement du patrimoine.
Ces rendements sont des hypothèses de travail, jamais des promesses.
Le simulateur doit d’ailleurs être adapté à la situation de chacun : ses hypothèses (patrimoine mobilisable, rendement, dépenses, dette, retraite) et il convient de ne pas s’arrêter aux cas présentés pour en tirer des conclusions. Une étude personnalisée est absolument nécessaire.
Ce que la règle des 4 % ne dit pas : dette, retraite, fiscalité
La règle des 4 % laisse de côté trois paramètres, qui pèsent souvent plus lourd que le taux de retrait lui-même.
La dette
Une annuité de 85 000 € pendant quinze ans représente plus d’un million d’euros de sorties, intérêts compris. Tant que le crédit court, vos dépenses réelles dépassent votre train de vie courant. Rembourser par anticipation soulage la trésorerie, mais réduit le capital investi, et le bon arbitrage dépend du coût du crédit comparé au rendement net attendu.
Un taux bas ne rend d’ailleurs pas la dette anodine. Si l’emprunt finance un bien d’usage qui ne rapporte rien, comme une résidence ou une voiture, le capital correspondant ne fructifie pas, et cette occasion manquée a un coût. Il est donc prudent de calibrer avec soin la part du patrimoine immobilisée dans ces biens.
La retraite légale
Si vous arrêtez à 50 ans, plusieurs années vous séparent encore du début de votre retraite. Le calendrier de la réforme des retraites devrait d’ailleurs encore être revu, ce qui illustre la difficulté de l’exercice, tant les hypothèses changent. Vos droits dépendent par ailleurs du nombre de trimestres cotisés, et ces trimestres cessent de s’accumuler le jour où vous arrêtez. Le montant de votre retraite sera donc plus faible que celui d’une carrière complète, et votre patrimoine mobilisable devra financer l’écart pendant toute la période.
La fiscalité des retraits
Vous ne retirez pas un patrimoine net d’impôt. La fiscalité des retraits dépendra de l’enveloppe dans laquelle votre patrimoine mobilisable est placé : compte-titres, contrat de capitalisation, assurance-vie, PEA. Elle dépend aussi de votre situation personnelle, notamment de votre tranche d’imposition, de votre situation familiale et de votre résidence fiscale. Pour les revenus élevés, la contribution exceptionnelle sur les hauts revenus (CEHR) peut également s’ajouter.
Depuis 2026, les prélèvements sociaux sont de 18,6 % sur la plupart des revenus mobiliers, ce qui porte le prélèvement forfaitaire unique à 31,4 %. L’assurance-vie et les contrats de capitalisation font exception, avec des prélèvements sociaux qui restent à 17,2 %.
Seule la fraction de gains contenue dans un retrait est imposée, et cette fraction dépend de l’historique de l’enveloppe, ce qui détermine la fiscalité réellement supportée. Après huit ans, l’assurance-vie apporte en outre un abattement annuel de 4 600 € sur les gains, porté à 9 200 € pour un couple. Le contrat de capitalisation n’ouvre pas cet abattement. Pour choisir les bonnes enveloppes, voyez notre guide sur la maîtrise de la fiscalité.
L’IFI, à intégrer dans votre budget
L’IFI n’est pas stricto sensu une fiscalité des retraits, mais on profite ici de cette thématique pour indiquer qu’il convient de le prendre en compte dans vos dépenses annuelles.
Si votre patrimoine immobilier net dépasse 1,3 M€, il s’ajoute à vos charges. Il porte sur l’immobilier net de dette et non sur les actifs financiers, d’où l’intérêt de bien distinguer ce que vous détenez en pierre et ce que vous détenez en portefeuille.
Fiscalité : points de vigilance
- Les taux cités (PFU de 31,4 %, prélèvements sociaux de 18,6 % ou 17,2 %, abattement de l’assurance-vie après huit ans) sont ceux de 2026. Ils peuvent évoluer à chaque loi de finances.
- La fiscalité réelle d’un retrait dépend de l’enveloppe, de son ancienneté, de la part de gains qu’elle contient, de votre tranche marginale d’imposition, de votre situation familiale et de votre résidence fiscale.
- Le taux moyen de 8 % utilisé dans les simulations est une hypothèse simplifiée et illustrative. Il ne remplace pas une simulation fiscale personnalisée, souvent établie sur la base de simulations demandées aux assureurs pour les contrats d’assurance-vie.
- L’IFI et les contributions exceptionnelles ne sont pas modélisés.
- Avant toute décision, faites valider votre situation par un conseiller et, si besoin, par un avocat fiscaliste ou votre expert-comptable.
La méthode : partir d’un bilan patrimonial précis
Aucun simulateur ne vaut mieux que les chiffres qu’on lui donne. Quand on travaille avec les ingénieurs quantitatifs, une expression est consacrée à ce phénomène : « Garbage in, Garbage out ». Si les données qui nourrissent le simulateur sont imparfaites, le résultat sera lui aussi imparfait.
C’est pourquoi tout commence par un bilan patrimonial précis, reconstitué ligne par ligne : ce que vous possédez, ce que vous devez, ce que vous dépensez réellement et ce que vous toucherez plus tard. Des données approximatives produisent un résultat faussement exact, et c’est le piège le plus fréquent.
Dans ce bilan, six points demandent une attention particulière, parce que chacun déplace l’échéance à laquelle le capital s’épuise.
- Le patrimoine mobilisable. On trie ce qui peut réellement être vendu ou retiré, enveloppe par enveloppe, avec la date à laquelle cela devient possible et le coût fiscal de la sortie. Une résidence principale ou des parts de société non cessibles ne financent pas un train de vie.
- Le train de vie réel. On le mesure sur douze à vingt-quatre mois de relevés bancaires, en y ajoutant les dépenses irrégulières comme les voyages, les travaux, les impôts ou les cadeaux aux enfants. Il est presque toujours plus élevé que ce que l’on croit.
- La dette. On reprend l’échéancier de chaque crédit, avec son taux, son capital restant dû, sa durée restante et les pénalités éventuelles de remboursement anticipé.
- Les revenus futurs. On part du relevé de carrière pour estimer le montant de votre retraite, la date à laquelle elle sera versée, et l’on ajoute les loyers encaissés ou les revenus de l’activité résiduelle que vous comptez conserver par exemple.
- La fiscalité des enveloppes. On regarde l’ancienneté des contrats, la part de gains latents contenue dans chaque placement et la tranche marginale d’imposition, pour estimer ce qu’un retrait coûte réellement.
- Les hypothèses de marché. On fixe un rendement net de frais, une inflation et une volatilité, puis on teste des valeurs plus défavorables.
Vient ensuite la question qui guide toute la suite : quel est le poids de chacun de ces points ?
Le tableau ci-dessous répond pour le cas type présenté plus bas.
Dans cette situation, le capital s’épuise vers 65 ans. Chaque ligne modifie un seul paramètre, tous les autres restant identiques, et indique l’âge d’épuisement qui en résulte.
| Paramètre modifié | Âge d’épuisement | Écart avec le cas de départ |
|---|---|---|
| Cas de départ (arrêt immédiat) | 65 ans | Référence |
| Dette remboursée dès le départ avec le patrimoine (crédit à 2 %) | Environ 64 ans | -1 an environ |
| Dépenses réduites de 20 000 € | 69 ans | +4 ans |
| Capital supérieur de 10 % (280 000 €) | 68 ans | +3 ans |
| Rendement net de 4,5 % au lieu de 3,5 % | 67 ans | +2 ans |
| Rendement net de 2,5 % au lieu de 3,5 % | 64 ans | -1 an |
| Fiscalité moyenne de 20 % au lieu de 8 % | 63 ans | -2 ans |
| Inflation de 3 % au lieu de 2 % | 64 ans | -1 an |
| Retraite de 36 000 € au lieu de 24 000 €, versée dès 67 ans | 65 ans | aucun écart (versée après l’épuisement) |
La lecture est instructive.
Le train de vie arrive loin devant, avec quatre ans d’écart, alors que ce paramètre est connu et en grande partie maîtrisable.
Rembourser la dette dès le départ avec le patrimoine ne fait rien gagner, et coûte même environ un an : on retire environ 1,1 M€ qui rapportent 3,5 %, pour éviter un crédit qui coûte 2 %. Avec un crédit à 1 %, la perte monte à environ deux ans, et elle ne s’inverse qu’au-delà d’un taux de 3,5 %, celui du rendement des placements. Le rendement et la fiscalité viennent ensuite, avec un à deux ans d’écart, mais ils dépendent de choix de placement et de l’avenir.
Le capital mobilisable de départ, lui, pèse moins qu’on ne l’imagine : dix pour cent de plus ne rachètent que trois ans.
La retraite peut surprendre : la porter de 24 000 à 36 000 € par an ne change rien à l’âge d’épuisement. La raison est simple, elle n’est versée qu’à 67 ans, alors que le patrimoine est déjà épuisé depuis deux ans. Son niveau ne pèse que si le patrimoine tient jusqu’à cet âge. Dans les scénarios 2 et 3, qui tiennent jusqu’à 72 et 77 ans, elle apporte environ un an de plus, et elle devient décisive lorsque le projet repose largement sur elle, comme pour le couple du cas 3 présenté plus bas.
L’ordre d’importance de ces paramètres n’est donc jamais universel. C’est précisément le bilan patrimonial qui permet de l’établir pour votre situation, et c’est lui que le simulateur chiffre ensuite.
Le simulateur : tester son projet avant de décider
Pour répondre sérieusement à la question « puis-je arrêter de travailler ? », un simulateur projette le patrimoine mobilisable année après année, jusqu’à 95 ans. Le cas type présenté ici est fictif et construit pour illustrer la méthode. Il s’inspire de situations rencontrées en mission, sans reprendre aucune donnée d’un client.
Le principe est simple.
Chaque année, le capital est d’abord revalorisé du rendement net. On calcule ensuite l’écart entre vos dépenses (train de vie, loyer, remboursement de la dette) et vos revenus (activité résiduelle, retraite versée). Cet écart est ajusté de la fiscalité, ce qui donne le retrait brut nécessaire.
Le jour où le capital passe sous zéro, on obtient l’âge d’épuisement.
Essayez le simulateur
Le simulateur ci-dessous est interactif. Les curseurs permettent de modifier le train de vie, le rendement, l’inflation, la retraite versée, la dette, la fiscalité et la volatilité.
Pour chaque scénario, vous voyez l’âge d’épuisement du capital et la probabilité de tenir jusqu’à 95 ans, calculée par simulation Monte Carlo. Il repose sur le cas type fictif décrit plus bas.
Cas type illustratif : 50 ans, patrimoine financier mobilisable de 2,8 M€, résidence principale avec crédit en cours. Modifiez les hypothèses et observez l’âge auquel le capital mobilisable serait épuisé, train de vie constant.
Le capital de départ est le patrimoine financier réellement mobilisable, hors résidence principale.
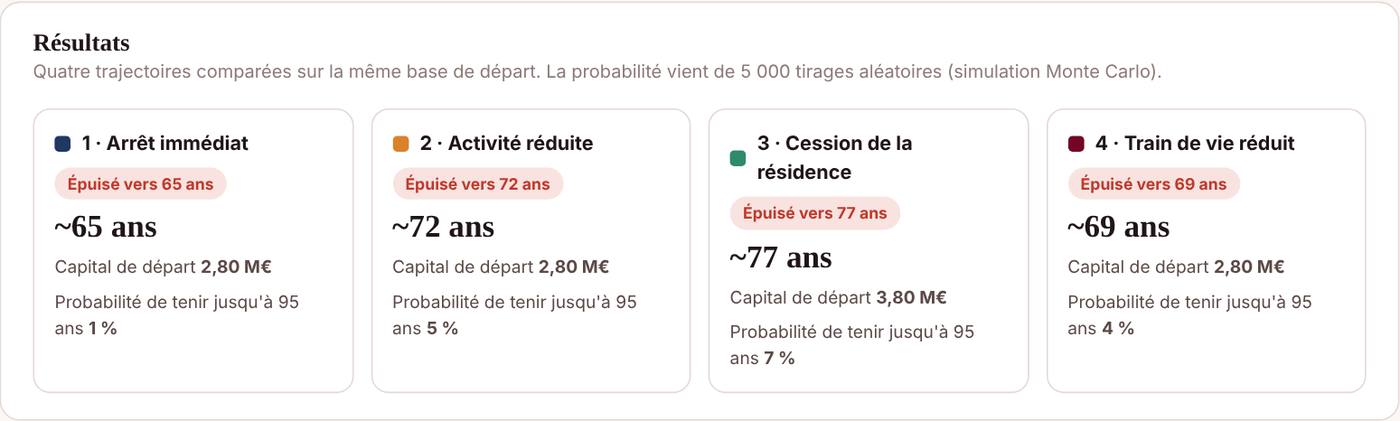
Quatre trajectoires comparées sur la même base de départ. La probabilité vient de 5 000 tirages aléatoires (simulation Monte Carlo).
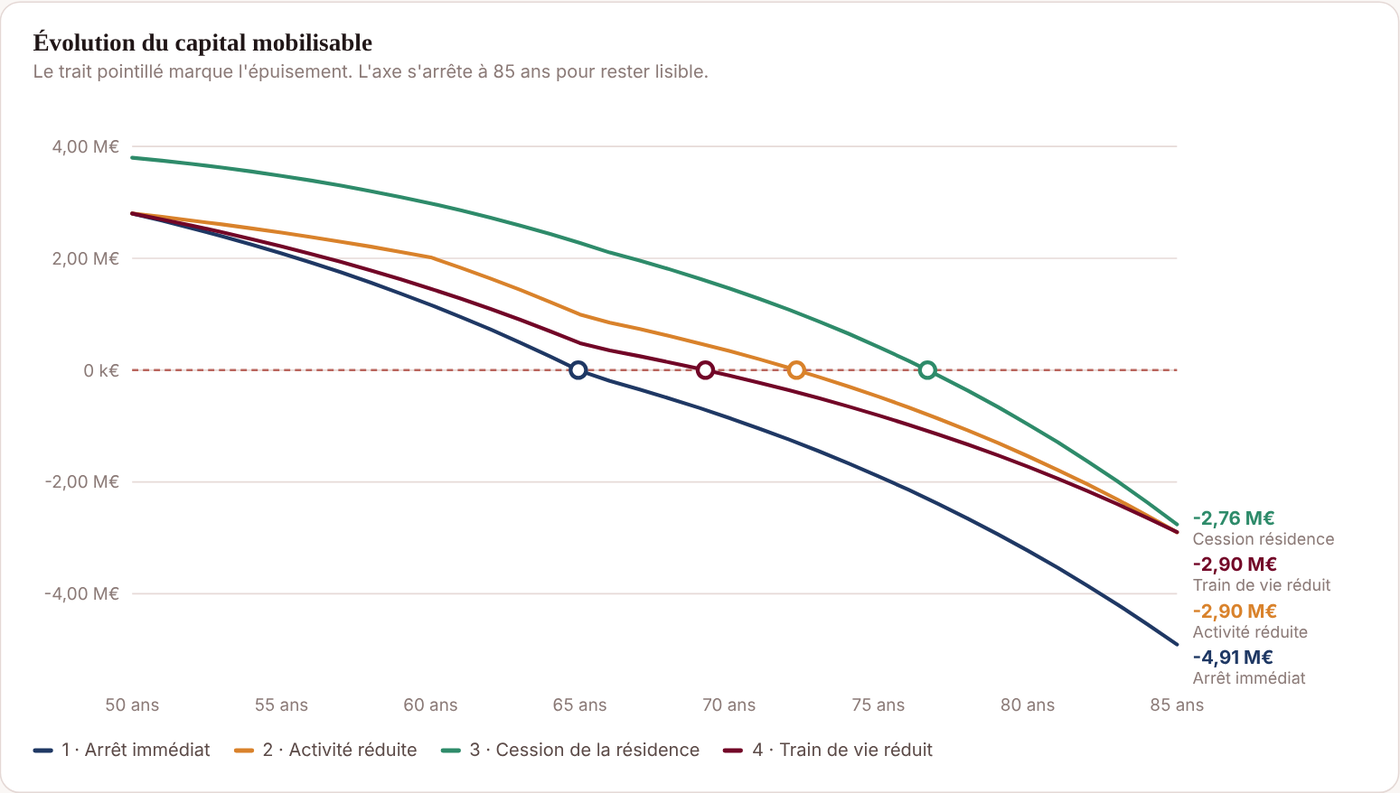
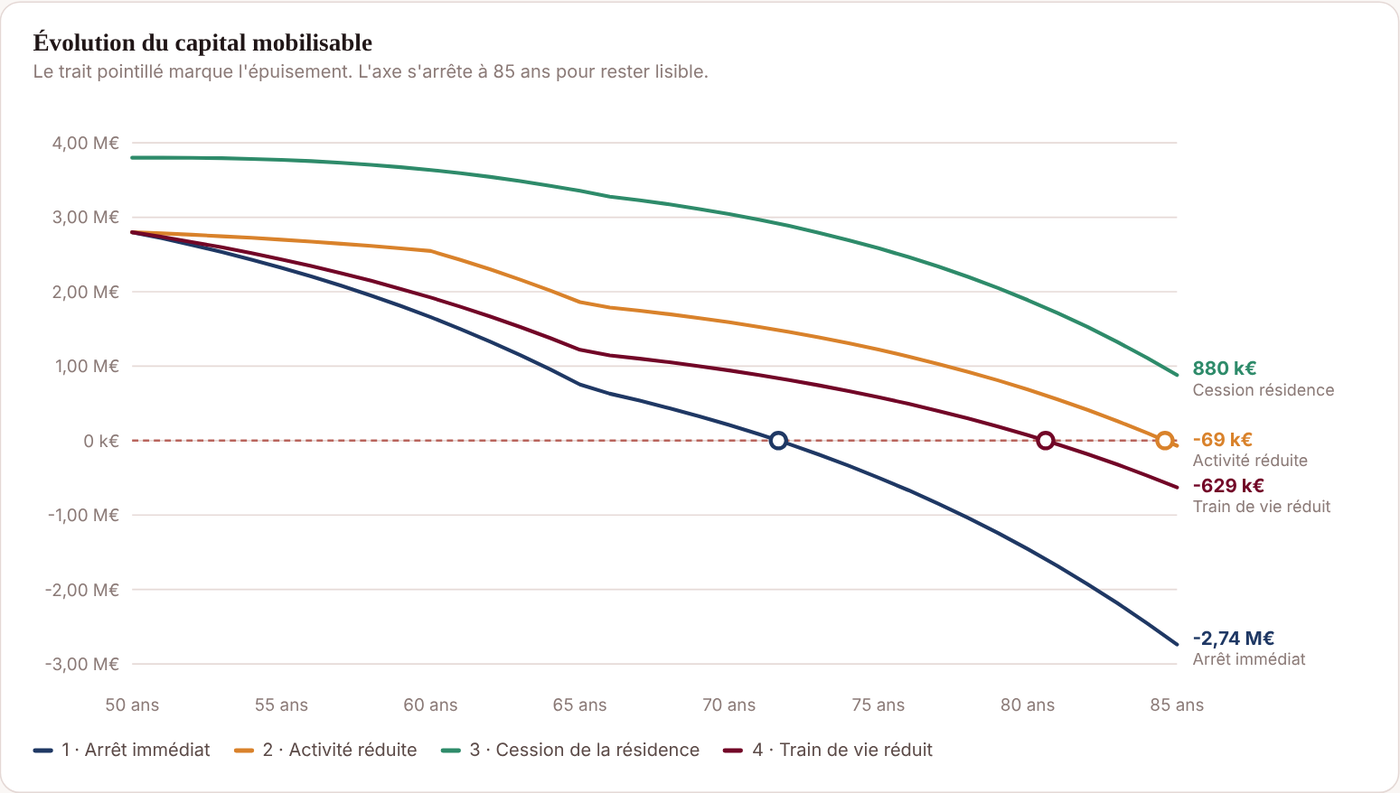
Le trait pointillé marque l’épuisement. L’axe s’arrête à 85 ans pour rester lisible.
Les cinq étapes suivantes détaillent les écrans du simulateur, avec les valeurs du cas type.
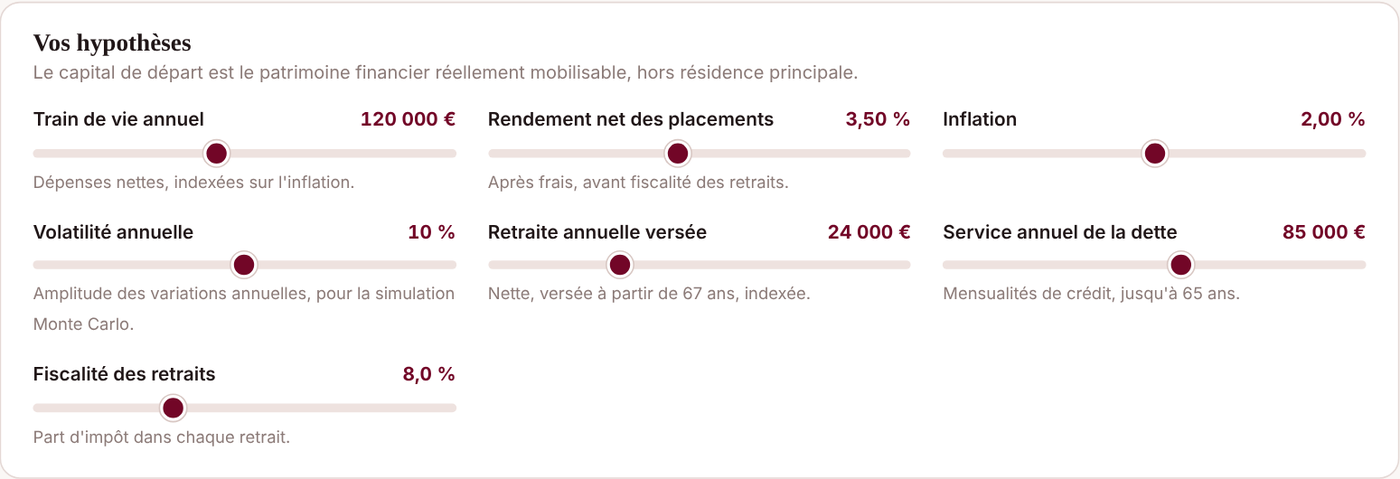
Étape 1 : les hypothèses
On saisit ici les caractéristiques du cas type présentées dans l’encart en début d’article.
Étape 2 : quatre scénarios comparés
Le simulateur compare quatre trajectoires à partir de la même situation de départ : l’arrêt immédiat, une activité réduite à 60 000 € par an jusqu’à 60 ans, la cession de la résidence principale, qui solde le crédit qui la finance et dégage 1 M€ net, avec un loyer de 48 000 € par an, et un train de vie réduit de 17 %.
| Scénario | Capital de départ | Âge d’épuisement | Chances de tenir à 95 ans |
|---|---|---|---|
| 1. Arrêt immédiat | 2,8 M€ | Environ 65 ans | Environ 1 % |
| 2. Activité réduite jusqu’à 60 ans | 2,8 M€ | Environ 72 ans | Environ 5 % |
| 3. Cession de la résidence principale | 3,8 M€ | Environ 77 ans | Environ 7 % |
| 4. Train de vie réduit de 17 % | 2,8 M€ | Environ 69 ans | Environ 4 % |
Le résultat est contre-intuitif.
Dans le scénario 1, le capital s’épuise vers 65 ans, soit deux ans avant le début de la retraite, qui, à 24 000 €, ne couvrirait de toute façon qu’une petite partie des dépenses.
Avec ces hypothèses, aucun scénario ne tient jusqu’à 95 ans. Le projet est donc trop ambitieux sans ajustement plus profond.
Étape 3 : lire la courbe
Le graphique montre la trajectoire du patrimoine en fonction de l’âge.
Un patrimoine qui s’épuise à 65 ans signale un projet qui ne tient pas en l’état, mais ce constat se fait à 50 ans, avant d’avoir arrêté de travailler, quand tous les leviers restent disponibles.
Les leviers sont les suivants : reprendre une activité, vendre un bien, réduire une dépense ou renégocier ou rééchelonner la dette, ce qui a un coût. Il vaut mieux découvrir le problème par la simulation que par l’épuisement réel.
Étape 4 : tester la sensibilité
Un résultat qui bascule pour un demi-point de rendement n’est pas fiable.
Le simulateur permet donc de faire varier le rendement, l’inflation, le train de vie et la fiscalité.
Le tableau suivant donne l’âge d’épuisement du scénario 1 selon le train de vie et le rendement.
| Train de vie annuel | Rendement 2,5 % | Rendement 3,5 % | Rendement 4,5 % |
|---|---|---|---|
| 100 000 € | 66 ans | 69 ans | 74 ans |
| 120 000 € | 64 ans | 65 ans | 67 ans |
| 140 000 € | 62 ans | 63 ans | 64 ans |
Le tableau se lit ainsi : 20 000 € de dépenses en moins valent environ quatre ans de capital supplémentaire à 3,5 %, alors qu’un point de rendement en vaut un à deux.
Le train de vie est donc le levier le plus puissant, et le seul que vous maîtrisez entièrement.
Étape 5 : la simulation Monte Carlo
Un rendement constant de 3,5 % par an n’existe pas.
Les marchés alternent bonnes et mauvaises années, et l’ordre dans lequel elles se succèdent compte beaucoup. Deux années de baisse au début de la retraite pèsent bien plus lourd que les mêmes années en fin de parcours, c’est ce que l’on appelle le risque de séquence.
La simulation Monte Carlo prend ce risque en compte.
Elle tire au hasard des milliers de trajectoires de marché, qui partagent le même rendement moyen mais enchaînent les bonnes et les mauvaises années dans des ordres différents. Elle mesure ensuite la part des trajectoires où le capital dure jusqu’à 95 ans. Ce résultat s’exprime en probabilité, ce qui parle davantage qu’un âge d’épuisement unique.
Dans le simulateur, un curseur règle la volatilité annuelle et les tirages sont recalculés à chaque changement, sur 5 000 trajectoires. Les tableaux de cet article reposent sur 10 000 tirages. Les rendements annuels suivent une loi log-normale, avec une volatilité et une inflation constantes.
Les limites du simulateur
Le tirage aléatoire reste un modèle.
Notre simulateur utilise un modèle volontairement simple (et donc intuitif). Il suppose une volatilité constante et des rendements indépendants d’une année sur l’autre, et il sous-estime les crises extrêmes.
Il ne modélise pas non plus les dépenses de santé, la dépendance, la transmission voulue ni l’évolution de la fiscalité. Les retraits sont supposés en fin d’année, alors qu’un retrait en début d’année est plus prudent et avance l’épuisement d’environ six mois.
Ces points se traitent en complément, avec des marges de sécurité.
Le cas affiché est fictif : il illustre la méthode, sans constituer ni un conseil, ni une promesse de rendement.
Trois cas typifiés pour comprendre
Cas 1 : la dirigeante épuisée
Prenons une dirigeante de 50 ans, épuisée après des années de travail intense. Elle voulait tout arrêter, tout de suite. Son patrimoine mobilisable atteignait 2,8 M€, ses dépenses 120 000 € par an, et un crédit de 85 000 € par an courait encore jusqu’à ses 65 ans.
Pour un arrêt immédiat, le simulateur est sans appel : le capital s’épuise vers 65 ans et la probabilité de tenir jusqu’à 95 ans n’est que de 1 % environ. Annoncer cela à une personne épuisée est difficile. Pourtant, ce chiffre a eu un mérite : il a remplacé une angoisse diffuse par un problème que l’on pouvait traiter.
Trois leviers sont alors apparus : réduire le train de vie de 17 % (capital tenu jusqu’à 69 ans), garder une activité choisie à 60 000 € par an jusqu’à 60 ans (72 ans), ou arbitrer la résidence principale (77 ans). Aucun ne suffisait seul.
Cas illustratif et typifié, inspiré de situations rencontrées en mission. Les détails ont été modifiés et aucune donnée de client n’est reprise.
Cas 2 : la même dirigeante après le réaménagement de son patrimoine
L’étape suivante consiste à regarder ce que la gestion du patrimoine peut apporter.
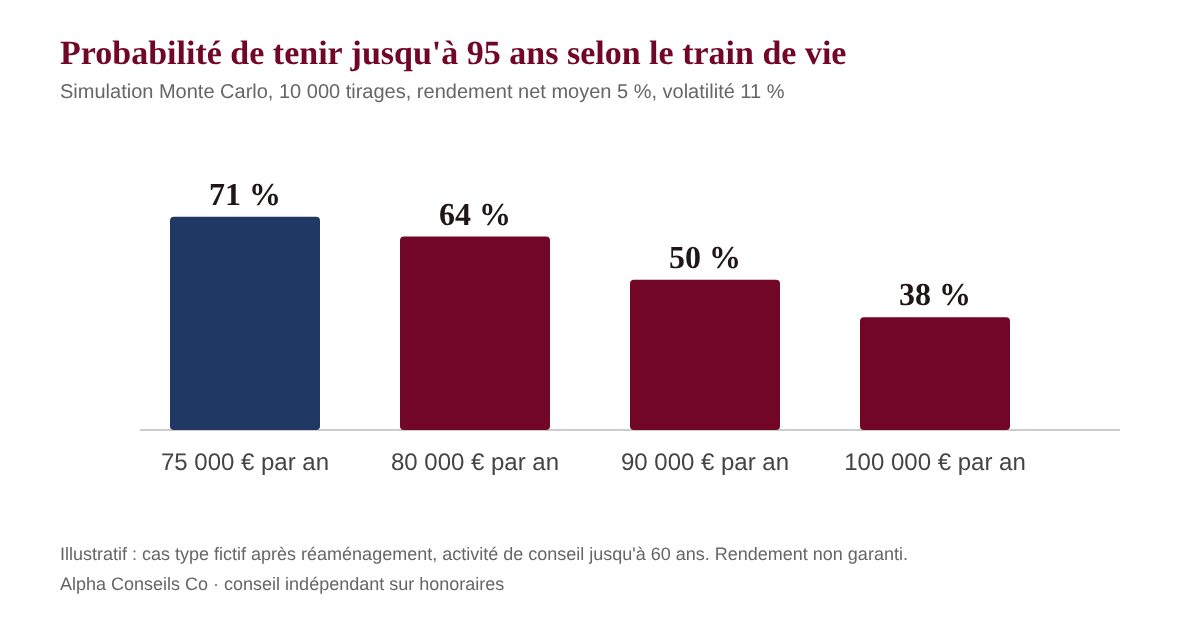
Dans ce cas type, le portefeuille contenait beaucoup de liquidités peu rémunérées et des produits chargés en frais, ce qui donnait un rendement net de 3,5 %. En réduisant les frais, en passant à des supports peu coûteux et en réallouant vers des actifs plus rémunérateurs, on retient un rendement net cible de 5 %, avec une volatilité plus élevée, de 11 %.
| Étape | Hypothèses | Résultat sur le papier | Chances de tenir à 95 ans |
|---|---|---|---|
| Point de départ, Arrêt immédiat | 3,5 % 120 000 € | Épuisé vers 65 ans | 1 % |
| Réaménagement seul, Arrêt immédiat | 5 % 120 000 € | Épuisé vers 69 ans | 7 % |
| Réaménagement et activité jusqu’à 60 ans, Dépenses de 100 000 € | 5 % 100 000 € | Tient jusqu’à 95 ans, capital restant 0,21 M€ nominal | 38 % |
| Réaménagement et activité jusqu’à 60 ans, Dépenses de 80 000 € | 5 % 80 000 € | Tient jusqu’à 95 ans, capital restant 5,05 M€ nominal | 64 % |
Le réaménagement seul ne suffit pas, et l’arrêt immédiat reste hors de portée.
En revanche, avec une activité choisie jusqu’à 60 ans et 100 000 € de dépenses, le capital tient jusqu’à 95 ans sur le papier.
En creusant davantage, on s’aperçoit que le tirage aléatoire des rendements des actifs détenus nuance ce résultat : la probabilité de tenir réellement est inférieure à une sur deux, à 38 %.
En descendant à 80 000 € de dépenses, la probabilité de ne pas épuiser le patrimoine mobilisable avant 95 ans passe à 64 %.
Tenir sur le papier n’est donc pas tenir de façon fiable.
La simulation Monte Carlo transforme un « ça passe » en un « ça passe dans six cas sur dix ».
Quant au rendement de 5 %, il reste une hypothèse de travail et jamais une promesse. Un rendement visé plus élevé s’accompagne d’un risque plus élevé, y compris de perte en capital, ce que traduit la volatilité de 11 %. Cas illustratif et typifié.
Cas 3 : le couple de 58 ans sans dette
Ce couple de 58 ans dispose de 1,6 M€ de patrimoine, n’a aucune dette et touchera des retraites cumulées de 60 000 € par an à partir de 64 ans, exprimées en euros d’aujourd’hui, comme les dépenses. Il hésite entre trois niveaux de dépenses.
| Dépenses annuelles | Résultat sur le papier | Chances de tenir à 95 ans |
|---|---|---|
| 90 000 € | Capital mobilisable restant à 95 ans : 1,29 M€ nominal | 82 % |
| 100 000 € | Capital mobilisable restant à 95 ans : 0,19 M€ nominal | 46 % |
| 110 000 € | Capital mobilisable épuisé vers 87 ans | 19 % |
Avec 60 000 € de retraite :
La marge est large jusqu’à 90 000 € de dépenses : le capital mobilisable à 95 ans est encore sur le papier de 1,29 M€.
En utilisant un scénario probabiliste de type Monte Carlo, le patrimoine mobilisable a quand même encore 18 % de chances de ne pas durer jusqu’à 95 ans.
À 100 000 €, le capital mobilisable permet, sur le papier, de tenir jusqu’à 95 ans, mais il ne reste presque rien (0,19 M€).
En intégrant des marchés défavorables, il reste moins d’une chance sur deux de tenir jusqu’à 95 ans (46 %). Dès 100 000 €, le projet est donc fragile. À 110 000 €, il devient intenable : le capital est épuisé vers 87 ans et seules 19 % des trajectoires tiennent jusqu’à 95 ans. Cas illustratif et typifié.
La vraie liberté ne vient pas d’un montant, mais de la connaissance précise de ce que l’on peut se permettre. Une fois ce chiffre posé, la décision se prend avec bien plus de sérénité. L’absence de dette et une retraite proche donnent à ce couple plus de marge de manœuvre que dans le cas 1.
Ainsi, malgré l’absence de dette et la proximité de l’âge de la retraite, seul le scénario dans lequel les dépenses sont limitées à 90 000 € est susceptible de permettre à ce couple d’arrêter de travailler et de garder du capital mobilisable jusqu’à la fin de sa vie.
Ce que montrent les accompagnements
Les projets de cessation d’activité que nous accompagnons chez des dirigeants et des cadres supérieurs suivent des schémas récurrents.
Quatre constats reviennent presque toujours.
L’émotion précède le calcul.
La demande naît souvent d’un épuisement ou d’une cession.
Dans un dossier, un client avait obtenu en urgence un moratoire d’un an sur ses emprunts. Il n’a en réalité repoussé que de deux à trois mois la date d’épuisement du patrimoine mobilisable, même si l’effet psychologique a été considérable.
Dans l’idéal, il conviendrait de faire les simulations avant de prendre des décisions structurantes.
De la même façon, poser les chiffres transforme une angoisse diffuse en problème que l’on peut traiter.
La dette pèse, même à taux bas.
Emprunter à un taux très bas passe souvent pour une bonne affaire. Or une dette contractée pour acquérir un bien d’usage, qui ne rapporte rien, prive le patrimoine d’une occasion de fructifier.
Dans le cas type, 85 000 € de remboursements annuels jusqu’à 65 ans pèsent sur quinze années de dépenses. Les rembourser par anticipation n’améliore pas l’âge d’épuisement, et le dégrade d’environ un an pour un crédit à 2 %, tant que le crédit coûte moins cher que le rendement des placements, puisque le capital retiré ne fructifie plus.
Le train de vie est le levier le mieux maîtrisable.
La maîtrise de ses dépenses reste un levier important.
Qui plus est, on l’a dit, garder de la flexibilité sur ses dépenses en les limitant les années pendant lesquelles les performances des actifs sont décevantes donne beaucoup de marge de manœuvre.
Dans le cas type, 20 000 € de dépenses en moins valent environ un point et demi de rendement en plus sur toute la durée du projet, et ce gain ne dépend d’aucune hypothèse de marché.
Tenir sur le papier ne suffit pas.
Dans le cas type, un scénario qui tient jusqu’à 95 ans avec un rendement constant n’y parvient que dans 38 % des tirages aléatoires.
Méthode et transparence
- Les hypothèses sont affichées sous chaque tableau et modifiables dans le simulateur.
- Les chiffres fiscaux sont basés sur les dernières données 2026. Ils peuvent être amenés à évoluer.
- La simulation Monte Carlo repose sur 10 000 tirages, avec une loi log-normale et une volatilité indiquée à chaque fois.
- Les cas sont fictifs et typifiés, sans donnée de client.
- Le conseil est rémunéré exclusivement par honoraires, sans rétrocession sur les produits recommandés, ce qui supprime l’incitation financière liée au choix d’un produit plutôt qu’un autre.
- Dernière mise à jour : 3 octobre 2026.
Comment sécuriser un projet de cessation d’activité
- Adopter un taux de retrait flexible. Réduire les retraits de 10 % après une mauvaise année améliore nettement la longévité du capital.
- Constituer une poche de sécurité équivalente à deux ou trois ans de dépenses, afin de ne pas vendre en bas de marché.
- Choisir des enveloppes adaptées aux retraits, comme l’assurance-vie ou le contrat de capitalisation.
- Maîtriser les frais. Un pourcent de frais en moins pèse lourd sur quarante ans, comme le montrent notre comparatif sur les honoraires du conseil patrimonial et notre guide des ETF.
- Anticiper la retraite légale en vérifiant vos trimestres et en envisageant une activité à temps partiel. Notre page préparation de la retraite vous guide.
- Revoir l’allocation chaque année, selon la méthode décrite dans l’allocation d’actifs d’un CIF indépendant.
Lorsqu’une cession d’entreprise finance le projet, l’apport-cession (article 150-0 B ter) peut modifier le capital réellement disponible. Il mérite d’être étudié avant toute signature.
Quel accompagnement pour savoir si vous pouvez arrêter de travailler
Parmi les conseillers en gestion de patrimoine, trois modèles coexistent : le conseil rémunéré par des rétrocessions sur les produits, le conseil mixte, et le conseil facturé uniquement sur honoraires. Un projet de cessation d’activité engage trente à quarante ans, et il vaut mieux alors un conseil rémunéré exclusivement par honoraires, sans rétrocession sur les produits recommandés. Cela supprime l’incitation financière liée au choix d’un produit plutôt qu’un autre, et donc un biais possible, volontaire ou involontaire, dans les recommandations d’aménagement de votre patrimoine qui vous seront proposées.
| Modèle | Rémunération | Point de vigilance |
|---|---|---|
| Rétrocessions | Commissions versées par les producteurs | Biais possible vers les produits les mieux rémunérés |
| Mixte | Honoraires et commissions | Conflits d’intérêts à documenter |
| Honoraires exclusifs | Facturés au client, aucune rétrocession | Coût visible, indépendance au sens MIF II |
Chez Alpha Conseils Co, nous travaillons en conseil financier indépendant, sur honoraires exclusifs et sans rétrocession. Si un projet vous a déjà été présenté et que vous hésitez, un second avis patrimonial peut le confirmer ou le corriger, et les questions à poser à votre conseiller vous aideront à préparer l’échange.
Questions fréquentes sur la cessation d’activité
Combien faut-il pour arrêter de travailler à 50 ans ?
Il n’existe pas de montant universel.
Pour 100 000 € de dépenses nettes par an, il faut compter entre 2,5 M€ (retrait de 4 %) et 4 M€ (retrait de 2,5 %). Un arrêt de l’activité longtemps avant le départ à la retraite plaide pour un taux de retrait annuel de 3 % ou moins. Une dette, une fiscalité ou un loyer à financer augmentent encore le besoin.
Un calcul personnalisé reste dans tous les cas indispensable.
La règle des 4 % est-elle fiable en France ?
C’est un repère, pas une garantie.
Elle a été établie sur des données américaines, pour un horizon de 30 ans.
Morningstar a récemment mis à jour cette étude et retient 3,9 % pour 2026 avec un retrait fixe. L’information nouvelle de la mise à jour est que ce taux de retrait peut être beaucoup plus élevé, jusqu’à 5,7 % par an, si vous acceptez d’ajuster vos dépenses selon les performances des marchés.
Pour un arrêt à 50 ans, un taux de 3 à 3,5 % est plus prudent.
Peut-on arrêter de travailler avec un crédit en cours ?
Oui, à condition que le capital finance l’annuité en plus du train de vie.
Dans notre cas type, les 85 000 € de remboursements annuels jusqu’à 65 ans portent les besoins à environ 205 000 € par an, et font passer l’épuisement du patrimoine de 79 ans à 65 ans.
Il faut alors comparer le coût du crédit au rendement net attendu des placements. Dans notre simulation, avec un rendement attendu des placements à 3,5 %, rembourser par anticipation un crédit à 2 % dégrade le résultat d’environ un an, car ce crédit coûte moins cher que ce que rapportent les placements.
Le remboursement ne devient intéressant que si le taux du crédit dépasse le rendement net attendu des placements, soit 3,5 % dans notre hypothèse. Le coût du crédit est connu, le rendement des placements lui ne l’est pas. Rembourser son crédit par anticipation peut paraître tentant puisqu’il réduit les sorties annuelles mais il convient de faire les simulations. Dernier élément à intégrer : une fois l’activité professionnelle arrêtée, il est difficile d’emprunter à nouveau.
Faut-il vendre sa résidence principale pour cesser son activité ?
Pas nécessairement.
Dans notre cas type, la cession ajoute 1 M€ de capital, net du remboursement du crédit qui finance le bien, et repousse l’épuisement à 77 ans, mais le loyer de 48 000 € par an en absorbe une grande part.
C’est un levier à chiffrer, qui dépend aussi de la fiscalité, du marché immobilier et de votre attachement au bien.
Quelle fiscalité sur les retraits après la cessation d’activité ?
Cela dépend de l’enveloppe dans laquelle le patrimoine a été placé.
Le PFU est de 31,4 % depuis 2026 sur la plupart des revenus mobiliers.
L’assurance-vie et le contrat de capitalisation supportent 17,2 % de prélèvements sociaux, plus l’impôt. Seule l’assurance-vie ouvre, après huit ans, un abattement annuel de 4 600 € sur les gains (9 200 € pour un couple). Seule la part de gains d’un retrait est taxée. Ces taux dépendent de votre stock de plus-values et peuvent évoluer avec les lois de finances.
Un simulateur suffit-il, ou faut-il un conseiller ?
Un simulateur donne un ordre de grandeur, fait apparaître les leviers et l’impact relatif de chacun des décisions.
Même avec une simulation Monte Carlo qui mesure le risque de séquence en intégrant une évolution défavorable des marchés financiers par exemple, il ne remplace ni l’analyse de votre situation, ni la prise en compte de la fiscalité réelle.
Le simulateur sert à poser les bonnes questions, et l’analyse patrimoniale à éclairer la décision.
Tester votre projet avec le simulateur
Si vous envisagez de cesser votre activité dans les prochaines années, nous pouvons faire tourner le simulateur sur votre situation réelle, avec votre dette, votre fiscalité et votre horizon.
La première prise de contact est sans engagement.
Claire Bourgeois
Présidente et fondatrice d’Alpha Conseils Co, cabinet de conseil en investissements financiers et de courtage, indépendant, sur honoraires exclusifs et sans rétrocession. Elle enseigne la gestion de portefeuille à NEOMA Business School et s’exprime régulièrement dans la presse financière (Citywire, L’Agefi, Décideurs Magazine). ORIAS n° 24008755. Membre de l’ANACOFI, ANACOFI-CIF et ANACOFI-Courtage n° E011082. Retrouvez d’autres analyses dans les Décryptages.
Avertissement. Cet article est publié à titre informatif et pédagogique, il ne constitue pas un conseil personnalisé en investissement. Les simulations et cas typifiés sont illustratifs, fondés sur des hypothèses constantes, et ne préjugent d’aucun résultat futur. Les performances passées ne préjugent pas des performances futures. Un capital investi peut perdre de la valeur. Chiffres fiscaux vérifiés pour 2026, ils dépendent de la situation personnelle de chacun, peuvent évoluer avec les lois de finances et sont à confirmer avant toute décision. Les probabilités issues de la simulation Monte Carlo sont des estimations fondées sur des hypothèses, elles ne constituent pas une prévision. Cet article ne constitue pas un conseil fiscal ou juridique. Il comporte des éléments de présentation de nos services.
Sources
- Morningstar, What’s a Safe Retirement Withdrawal Rate for 2026 ?
- La finance pour tous, Comprendre le PFU
- Code général des impôts, article 125-0 A (imposition des produits des contrats d’assurance-vie et des bons ou contrats de capitalisation), Légifrance
- Service-public.gouv.fr, Impôt sur le revenu : comment sont imposés les revenus d’un contrat d’assurance-vie ?
- Service-public.gouv.fr, Réforme des retraites et carrières longues, septembre 2026
- ABE Infoservice, conseil indépendant MIF II
- William Bengen, Determining Withdrawal Rates Using Historical Data, Journal of Financial Planning, 1994
- Cooley, Hubbard et Walz, Retirement Savings: Choosing a Withdrawal Rate That Is Sustainable, étude Trinity, 1998
Échangeons sur votre situation patrimoniale
Un premier rendez vous de 60 minutes, sans engagement ni facturation, permet de cadrer votre besoin et de déterminer la mission la plus appropriée.
Prendre rendez vous ou par email, contact@alphaconseilsco.com